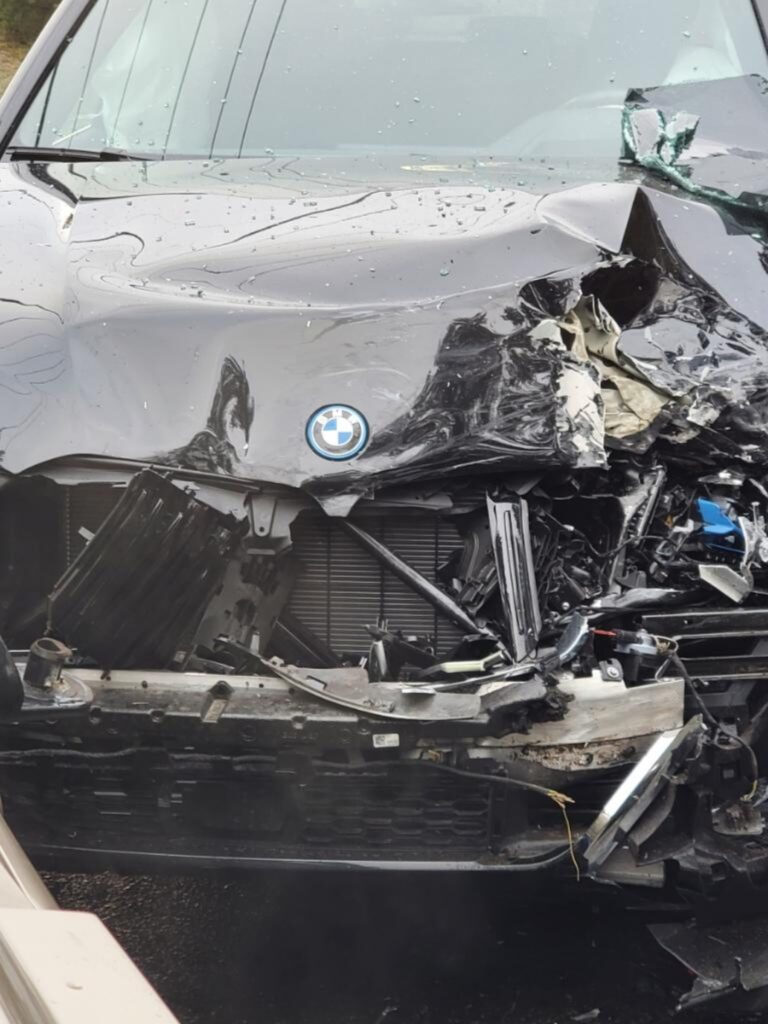
Ubezpieczyciel chciał wypłacić 31 300 zł. Po zakwestionowaniu wyceny Klient otrzymał łącznie 53 200 zł.
W kilkuletnim samochodzie klasy średniej ubezpieczyciel przyjął szkodę całkowitą, zaniżył wartość pojazdu przed zdarzeniem i zawyżył wartość pozostałości. Różnica pomiędzy pierwszą decyzją a końcowym świadczeniem wyniosła 21 900 zł plus odsetki.
Co było problemem?
Samochód był zadbany, regularnie serwisowany i lepiej wyposażony od przeciętnych egzemplarzy z tego rocznika. Ubezpieczyciel porównał go jednak z pojazdami o uboższym wyposażeniu i mniej korzystnej historii. Jednocześnie wartość pozostałości ustalił na podstawie najwyższej oferty z aukcji internetowej.
Po sprawdzeniu okazało się, że potencjalny nabywca nie potwierdził gotowości zakupu wraku za cenę przyjętą w kalkulacji.
Dlaczego wyliczenie było niekorzystne?
Przy szkodzie całkowitej świadczenie zależy przede wszystkim od wartości samochodu przed szkodą oraz wartości pozostałości. Jednoczesne zaniżenie pierwszej i zawyżenie drugiej wartości może zmniejszyć wypłatę o kilkanaście lub kilkadziesiąt tysięcy złotych.
Gdyby Klient zaakceptował decyzję, mógłby sprzedać uszkodzone auto taniej, niż wynikało z kalkulacji, i pozostać bez środków pozwalających kupić porównywalny pojazd.
Co zrobiliśmy?
Przeanalizowaliśmy wycenę, historię serwisową, wyposażenie, pojazdy użyte do porównania i materiał z aukcji pozostałości. Wykazaliśmy, że porównania nie były miarodajne, a wartość wraku oparto na cenie, której Klient realnie nie mógł uzyskać.
Po przygotowaniu niezależnej kalkulacji wezwaliśmy ubezpieczyciela do dopłaty. Gdy podtrzymał stanowisko, skierowaliśmy sprawę do sądu.
Rezultat: dodatkowe 21 900 zł
Sąd podzielił przedstawioną argumentację. Skorygowano wartość samochodu sprzed kolizji i wartość pozostałości. Ubezpieczyciel został zobowiązany do zapłaty dalszych 21 900 zł z odsetkami. Łącznie Klient otrzymał 53 200 zł zamiast 31 300 zł.
Co warto sprawdzić przy szkodzie całkowitej?
- czy prawidłowo ustalono wartość samochodu przed szkodą;
- czy uwzględniono jego rzeczywiste wyposażenie, stan i historię;
- czy wartość pozostałości odpowiada cenie możliwej do uzyskania;
- czy oferta zakupu wraku była realna i wykonalna.
Dowiedz się więcej o weryfikacji szkody całkowitej albo prześlij wycenę do analizy.
Opisany wynik dotyczy indywidualnej sprawy i nie stanowi gwarancji podobnego rozstrzygnięcia.
